随州市生态环境局高新技术产业开发区服务中心2026年部门预算
目 录
第一部分 随州市生态环境局高新技术产业开发区服务中心预算公开情况说明
一、部门(单位)主要职责
二、机构设置情况
三、预算收支及增减变化情况
四、机关运行经费安排情况
五、一般公共预算“三公”经费及增减变化情况
六、政府采购预算安排情况
七、国有资产占用情况
八、重点项目预算绩效情况
九、其他情况说明
十、专业名词解释
第二部分随州市生态环境局高新技术产业开发区服务中心2026年部门预算公开表
一、部门收支预算总表
二、部门收入总表
三、部门支出总表
四、财政拨款收支总表
五、一般公共预算支出表
六、一般公共预算基本支出表
七、一般公共预算“三公”经费支出表
八、政府性基金预算支出表
九、项目支出表
十、政府采购预算表
第一部分 随州市生态环境局高新技术产业开发区服务中心预算公开情况说明
一、部门(单位)主要职责
负责高新区范围内贯彻执行国家生态环境基本制度、生态环境保护工作;参与重大生态环境问题的统筹协调。配合做好中央、省级生态环境保护督察及整改工作;完成上级交办的其他任务。
二、机构设置情况
随州市生态环境局高新技术产业开发区服务中心纳入部门预算管理单位,是随州市生态环境局派出公益一类事业单位。在2026年市直部门预算编制中,预算人员8人,其中:事业在职编内3人,编外人数3人、退休人员2人。中心实际人员12人,其中:事业在职编内3人,编外人数3人,劳务派遣人数4人、退休人员2人。借用事业性质人员由所在编制单位预算。
三、预算收支及增减变化情况
(一)收入预算情况
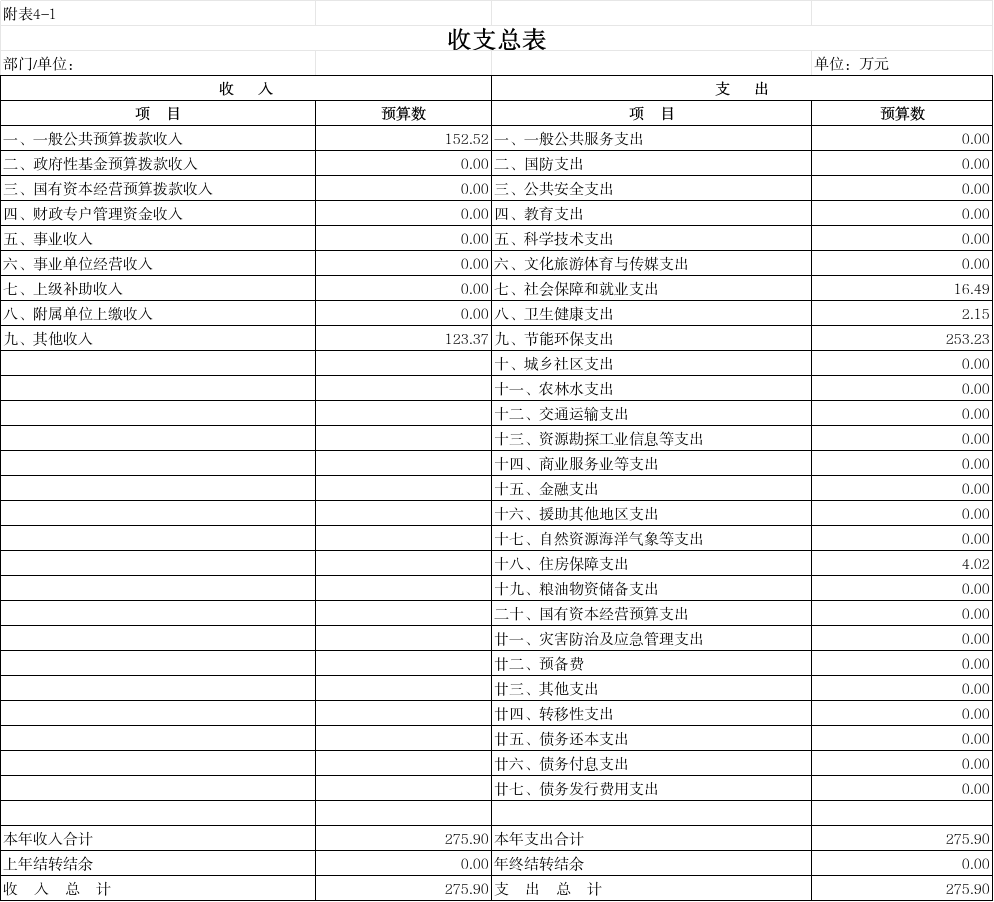
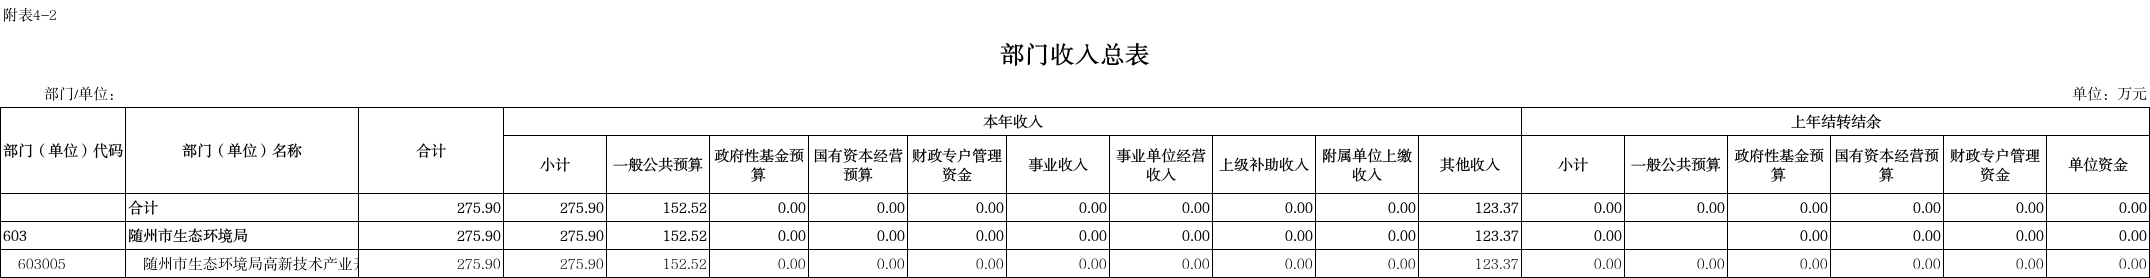
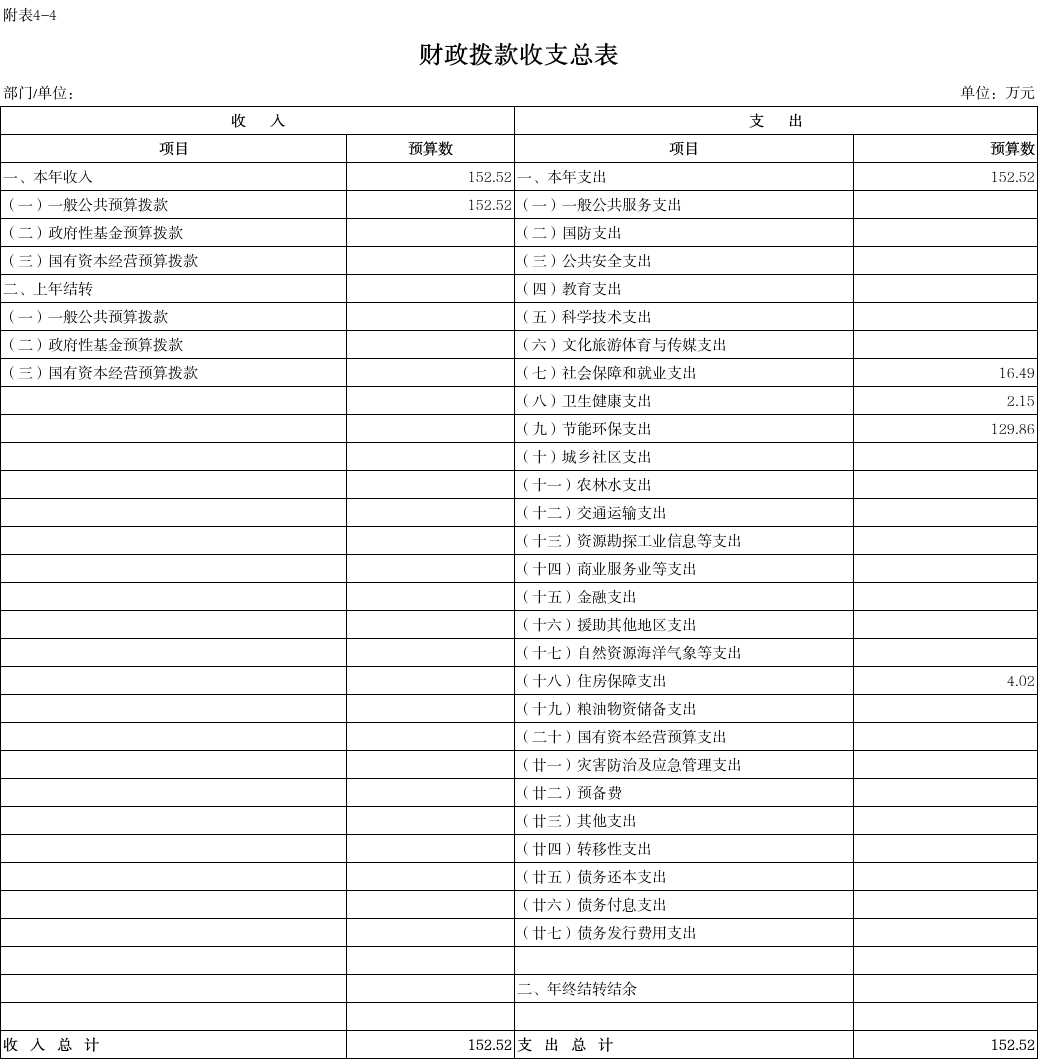
1、本部门2026年收入预算总计275.9万元,较上年收入预算安排总体增加7.85万元,同比增加2%,增加原因是其他收入较上年增加。其中:1、财政拨款收入152.52万元,较上年财政拨款收入预算减少37.1万元,减少19%,主要原因是人员减少1人。
上级补助收入0万元,较上年减少228.02万元,减少原因是因为今年预算调整,未申请上级补助收入。
其他收入123.37万元,较上年增加44.95万元,主要原因是因为今年预算调整,将高新区财政科室待编资金纳入部门预算。
(二)支出预算情况
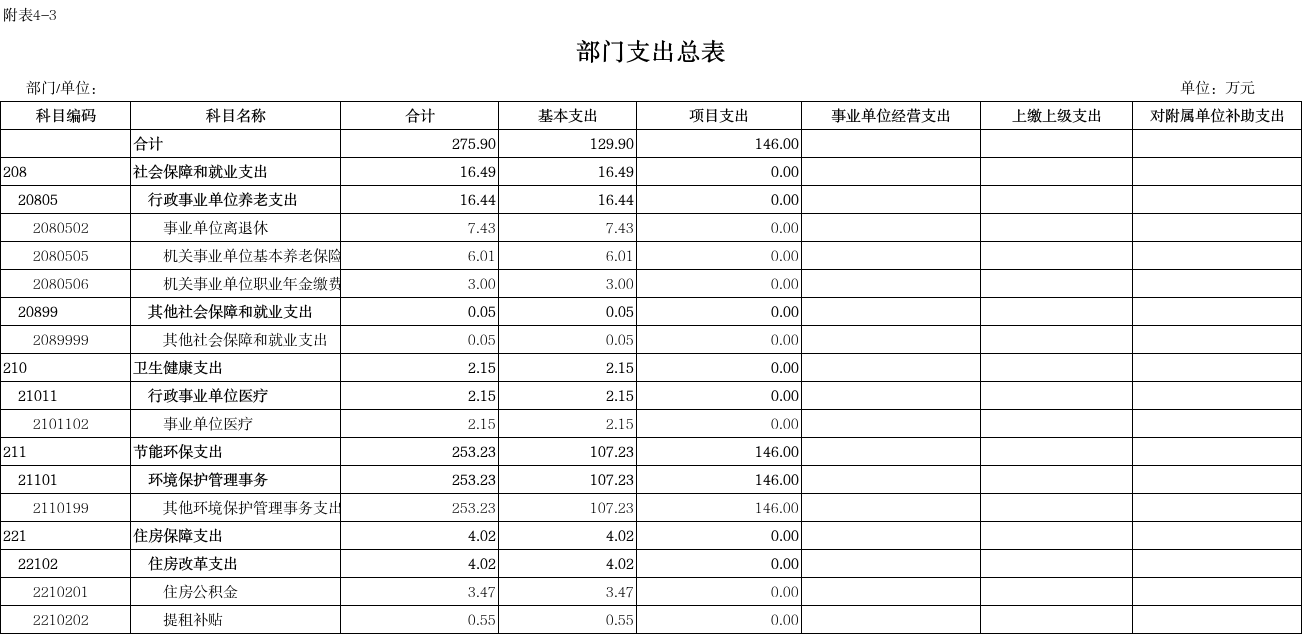
本部门2026年支出预算总计275.9万元,较上年支出预算安排增加7.85万元,同比增加2%,增加原因是节能环保支出较上年增加。
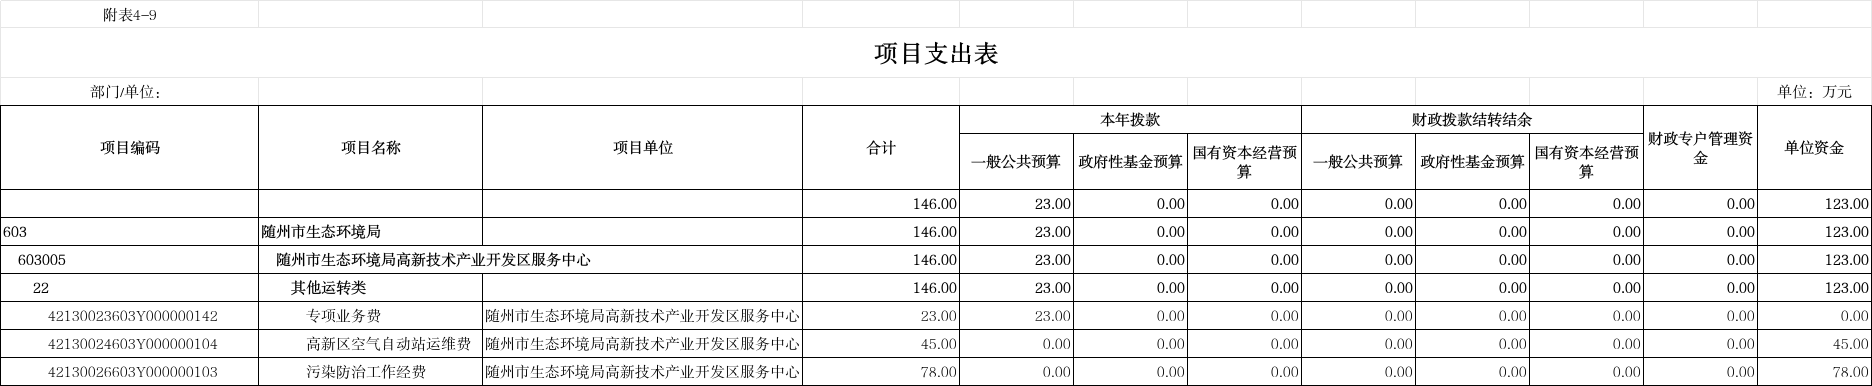
1、按支出资金性质分类,基本支出包括人员类项目支出123.08万元,占预算支出44%,比去年减少7.54万元,减少5%;公用经费6.44万元,占预算支出2%,比去年较少12.56万元,较少66%;其他运转类支出146.38万元,占预算支出53%,比去年增加27.95万元,增加23%,主要用于生态环境管理日常运转。
2、按支出功能分类,社会保障和就业支出16.49万元,占预算支出5%,比去年减少1.91万元,减少10%;卫生健康支出2.15万元,占预算支出0.8%,比去年减少0.43万元,减少17%;节能环保支出253.23万元,占预算支出91.78%,比去年减少11.04万元,减少4.6%;住房保障支出4.02万元,占预算支出1.4%,比去年减少0.87万元,减少18%。
(三)财政拨款支出情况
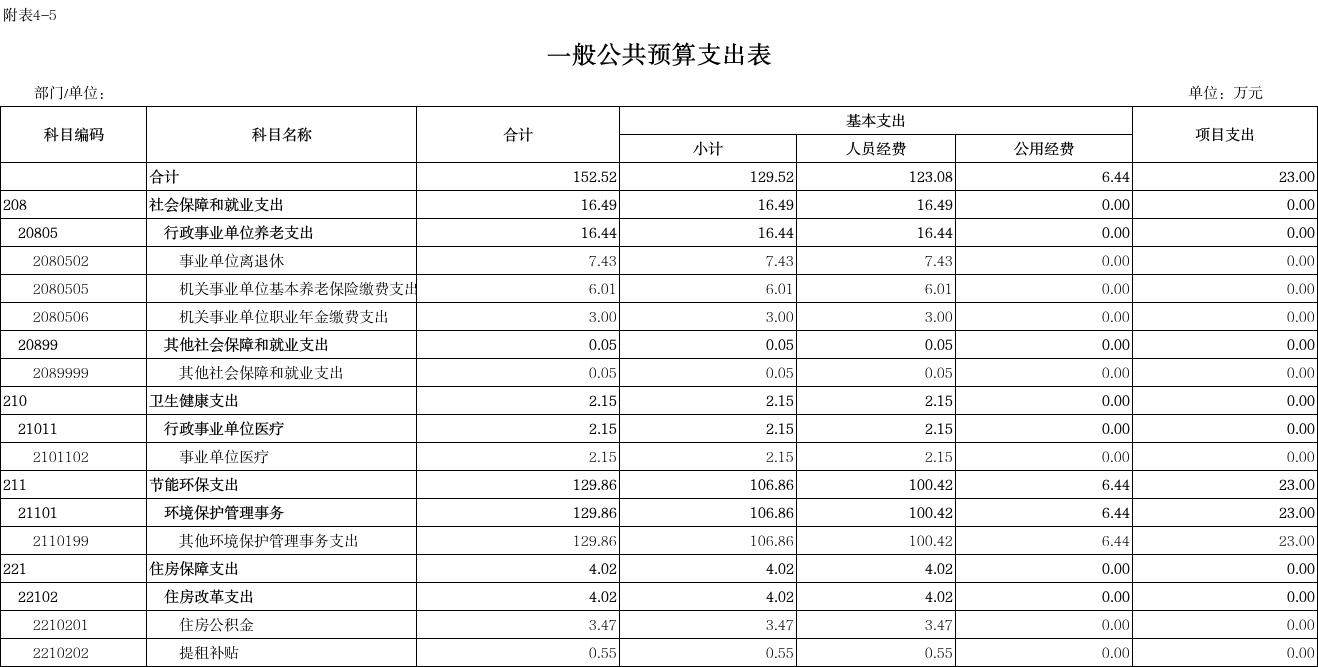
本部门2026年财政拨款支出预算152.52万元,比上年预算减少37.1万元,同比减少20%,其中:用于人员经费支出123.08万元,较上年预算减少7.54万元,同比减少6%;日常公用经费支出6.44万元,较上年预算减少12.56万元,同比减少66%,主要原因严格控制“三公”经费支出。
(四)政府性基金情况
本部门2026年没有使用政府性基金预算拨款安排的支出。
(五)国有资本经营预算情况
本部门2026没有使用国有资本经营预算拨款安排的支出。
四、机关运行经费安排情况
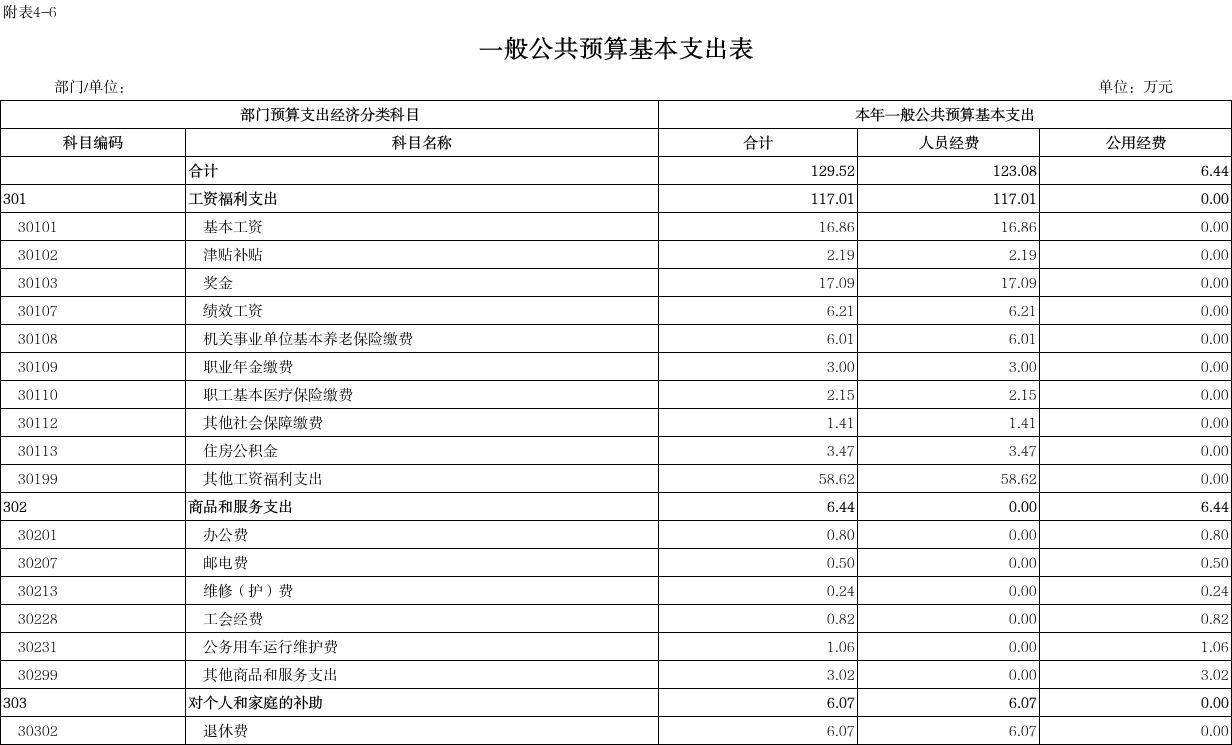
本部门2026年机关运行经费预算6.44万元,较上年预算安排减少12.56万元,同比减少66%,其中:办公费0.8万元、邮电费0.5万元、维修费0.24万元,工会经费0.82万元、公务用车运行维护费1.06万元、其他商品和服务支出3.02万元。主要原因是严格控制三公经费支出。
五、一般公共预算“三公”经费及增减变化情况
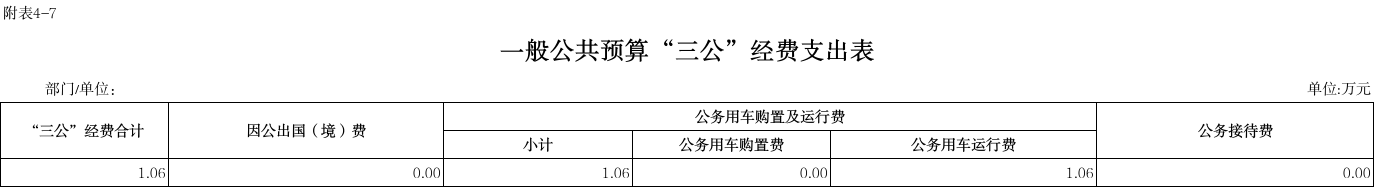
2026年随州市生态环境局高新技术产业开发区服务中心一般公共预算“三公”经费年初预算安排1.06万元,比上年减少3.44万元,同比减少76%,主要原因是严格控制“三公”经费支出。其中:
因公出国(境)费本年未安排预算。
公务接待费0万元,与上年保持一致。
公务用车运行维护费1.06万元,比上年减少3.44万元,同比减少76%,主要原因是严格控制“三公”经费支出。
公务用车购置费0万元,与上年保持一致。
六、政府采购预算安排情况
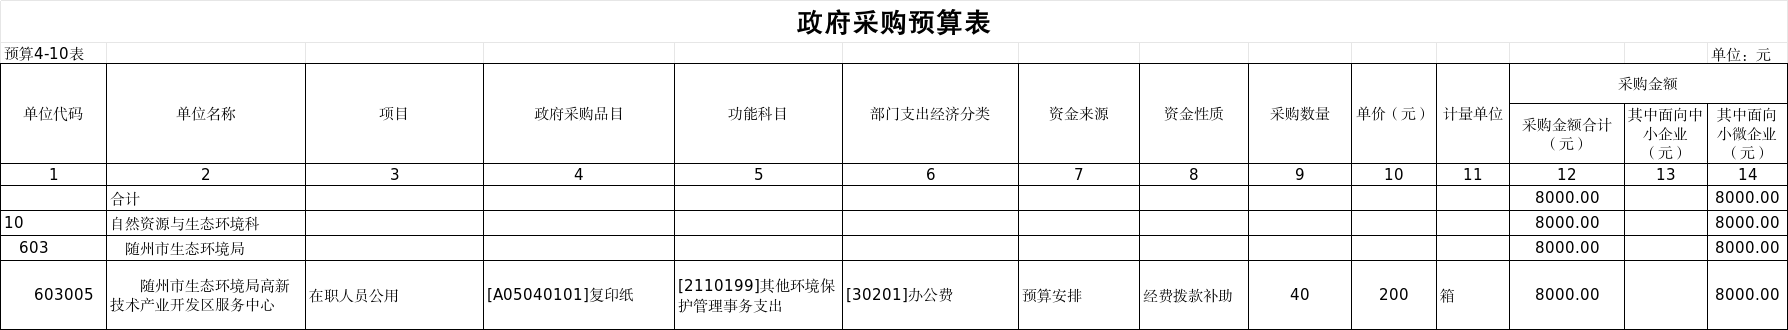
本部门2026年政府采购预算总额0.8万元,面向中小企业及小微企业采购金额0.8万元,份额比例为100%。其中:政府采购货物预算0.8万元。较上年政府采购预算安排一致,根据2026年实际需求编制预算。
七、国有资产占用情况
截止2025年12月31日,随州市生态环境局高新技术产业开发区服务中心资产总额299.4万元,与上年比增加159.7万元;其中:流动资产0万元,非流动资产299.4万元,与去年比增加159.7万元,主要原因是市局划拨了随应桥自动监测设备固定资产。固定资产净值183.5万元,与上年比增加173.8万元。主要原因是本年固定资产折旧和市局划拨了随应桥自动监测设备固定资产。现有公用车辆2辆,与2025年公用车数量一致。
八、重点项目预算绩效情况
(一)部门整体绩效目标编制情况
本部门整体绩效目标是:长期目标为:以提升环境质量为核心,聚焦碧水、蓝天、净土”三大保卫战,全面落实大气、水、土壤污染防治等工作。年度目标为:坚决打赢污染防治攻坚战;长期目标:以提升环境质量为核心,聚焦碧水、蓝天、净土”三大保卫战,全面落实大气、水、土壤污染防治等工作。具体指标设置为:
产出指标:全区地表水省控(国控)断面水质优良比例达到考核目标要求,劣Ⅴ类水体比例控制在0;细颗粒物(PM2.5)平均浓度、空气质量优良天数比率、重污染天数比率达到市考核目标要求。工业危险废物利用处置率满足“十四五”规划序时进度要求,医疗废物及时有效收集转运和处理处置率达到100%。指标设立依据是市定目标任务。
效益指标:以“绿水青山就是金山银山”为工作理念,提升环境质量,指标设立依据是市定目标任务。
满意度指标:大大提高服务对象满意度服务对象满意率≥90%,指标设立依据是市定目标任务。
年度目标:坚决打赢污染防治攻坚战,具体指标设置为:
产出指标:持续开展水质提升攻坚行动强化重点涉水企业监管,持续开展重点企业异味专项整治,开展挥发性有机物专项整治,持续保持秸秆禁烧高压严管态势,开展废矿物油废铅蓄电池专项整治,开展农村生活污水收集治理。完成目标100%。指标设立依据是市定目标任务。
效益指标:以“绿水青山就是金山银山”为工作理念,提高社会群众的生态环境水平,指标设立依据是市定目标任务。
满意度指标:坚持以“生态优先,绿色发展”为工作宗旨,大大提高服务对象满意度服务对象满意率≥100%,指标设立依据是市定目标任务。
(二)重点项目绩效目标编制情况
1、专项业务费
(1)“专项业务费”主要内容是:围绕生态环境污染防治攻坚战开展生态环保类相关工作,推进环保工作高质量地发展。2026年预算安排23万元,其中:23万元资金来源为当年一般公共预算资金。
(2)项目绩效总目标是:完成污染防治攻坚等相关工作。
(3)项目绩效指标设置情况:
产出指标:持续开展水质提升攻坚行动强化重点涉水企业监管,持续开展重点企业异味专项整治,开展挥发性有机物专项整治,持续保持秸秆禁烧高压严管态势,开展废矿物油废铅蓄电池专项整治,开展农村生活污水收集治理。完成目标100%。指标设立依据是市定目标任务。
效益指标:加强生态环境综合监察执法管理,利于政府科学决策环保,保障生态环境保护各项工作进展顺利。指标设立依据是市定目标任务。
满意度指标:坚持以“生态优先,绿色发展”为工作宗旨,大大提高服务对象满意度服务对象满意率≥90%,指标设立依据是市定目标任务。
2、高新区空气自动站运维费项目
(1)“空气自动站运行维护费项目”主要内容是:《市环委会关于下达2020年大气污染防治目标任务的通知》文件中将技师学院数据作为市考核高新区空气质量的依据,根据有关文件要求,明确工业园区空气自动站专项监测属于地方事宜,应承担第三方运维费。2026年预算安排45万元,其中:45万元资金来源为其他收入。
(2)项目绩效总目标是:完成污染防治攻坚等相关工作。
(3)项目绩效指标设置情况:
产出指标:随州市技师学院空气自动站站点细颗粒物(PM2.5)平均浓度、空气质量优良天数比率、重污染天数比率达到市考核目标要求。
效益指标:以“绿水青山就是金山银山”为工作理念,提升环境质量,指标设立依据是市定目标任务。
满意度指标:大大提高服务对象满意度服务对象满意率≥90%,指标设立依据是市定目标任务。
3、污染防治攻坚战工作项目
(1)“污染防治攻坚战工作项目”主要内容是:持续开展水质提升攻坚行动强化重点涉水企业监管,持续开展重点企业异味专项整治,开展挥发性有机物专项整治,持续保持秸秆禁烧高压严管态势,开展废矿物油废铅蓄电池专项整治,开展农村生活污水收集治理。2026年预算安排78万元,资金来源为其他收入。
(2)项目绩效总目标是:坚决打赢污染防治攻坚战。
(3)项目绩效指标设置情况:
产出指标:持续开展水质提升攻坚行动强化重点涉水企业监管,持续开展重点企业异味专项整治,开展挥发性有机物专项整治,持续保持秸秆禁烧高压严管态势,开展废矿物油废铅蓄电池专项整治,开展农村生活污水收集治理。完成目标100%。指标设立依据是市定目标任务。
效益指标:以“绿水青山就是金山银山”为工作理念,提高社会群众的生态环境水平,指标设立依据是市定目标任务。
满意度指标:坚持以“生态优先,绿色发展”为工作宗旨,大大提高服务对象满意度服务对象满意率≥100%,指标设立依据是市定目标任务。
九、其他需要说明的情况
(一)对空表的说明
本部门2026年无国有资本经营预算支出,与2025年一致。
(二)对其他情况的说明
本部门无其他情况说明
十、专业名词解释
1.机关运行经费:指为保障单位运行使用一般公共预算财政拨款安排的基本支出中的日常公用经费支出。包括办公费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
2.“三公”经费:指使用一般公共预算财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费用反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车车辆购置支出(含车辆购置税、牌照费)、燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
3.政府采购:是指各级国家机关、事业单位和团体组织,使用财政性资金采购依法制定的集中采购目录以内的或者采购限额标准以上的货物、工程和服务的行为。政府采购不仅是指具体的采购过程,而且是采购政策、采购程序、采购过程及采购管理的总称,是一种对公共采购管理的制度,是一种政府行为。
4.财政拨款(补助)收入:市级财政预算安排且当年拨付的资金。
5.事业收入:事业单位开展专业业务活动及辅助活动取得的收入。
6.事业单位经营收入:事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
7.上级补助收入:从主管部门和上级单位取得的非财政拨款收入。
8、其他收入:填列单位取得的除上述收入以外的各项收入。
第二部分 随州市生态环境局高新技术产业开发区服务中心2026年部门预算公开表
一、部门收支预算总表
二、部门收入总表
四、财政拨款收支总表
五、一般公共预算支出表
六、一般公共预算基本支出表
七、一般公共预算“三公”经费支出表
八、政府性基金预算支出表
九、项目支出表
十、政府采购预算表
扫一扫在手机上查看当前页面
